


Die Rentenerhöhung 2027 steht noch nicht im Detail fest. Die aktuelle Finanzschätzung der Rentenversicherung nennt 4,4 Prozent als Modellwert. Entscheidend bleiben Löhne, Sozialabgaben und die 48-Prozent-Haltelinie. Der Artikel geht auf die wahrscheinlichsten Szenarien der Rentenerhöhung ein.
Ausgangslage
Für Millionen Rentner ist die Frage nach der Rente 2027 schon heute relevant. Seit dem 1. Juli 2026 beträgt der aktuelle Rentenwert 42,52 Euro. Die gesetzliche Rente stieg 2026 um 4,24 Prozent. Für Juli 2027 gibt es dagegen noch keinen endgültigen Anpassungssatz. Eine belastbare Einordnung ist trotzdem möglich.
Die Frühjahrsfinanzschätzung 2026 der Deutschen Rentenversicherung weist für 2027 eine Rentenanpassung von 4,4 Prozent aus. Dieser Wert ist eine Vorausberechnung, kein bereits beschlossener Anspruch. Die tatsächliche Rentenerhöhung zum 1. Juli 2027 hängt von später verfügbaren Daten ab.
Wichtig ist deshalb die Trennung zwischen aktuellem Modellwert und endgültiger Festsetzung. Wer heute seine Haushaltsplanung vorbereitet, kann 4,4 Prozent als Orientierung nutzen. Für verbindliche Entscheidungen sollten Sie den späteren Anpassungsbeschluss abwarten. Welche weiteren Änderungen bei Einkommen, Sozialversicherung, Energie und Verbrauchern anstehen, zeigt unser Überblick zu den wichtigsten Änderungen 2027 in Deutschland.
Rentenerhöhung 2027: Wie hoch könnte das Plus ausfallen?
Der derzeit wichtigste Orientierungswert lautet 4,4 Prozent. Er stammt aus der Frühjahrsfinanzschätzung der Deutschen Rentenversicherung vom Mai 2026. Dort wird für 2027 zugleich ein Sicherungsniveau vor Steuern von 48,0 Prozent angesetzt. Für die Bruttolöhne und Gehälter pro Kopf wird für 2026 ein Wachstum von 3,5 Prozent angenommen.
Die Zahlen zeigen auch, warum einfache Faustformeln schnell in die Irre führen. Eine angenommene Lohnsteigerung von 3,5 Prozent bedeutet nicht automatisch eine Rentenerhöhung von genau 3,5 Prozent. Für die Berechnung zählen die anpassungsrelevanten Lohndaten, Beitragsgrößen und die geltenden Schutzregeln. Der Modellwert für die Rentenerhöhung 2027 berücksichtigt diese Zusammenhänge im damaligen Rechenstand.
Wie hoch wird die Rentenerhöhung 2027 nach aktuellem Stand?
Nach dem Stand vom August 2026 ist eine Erhöhung um 4,4 Prozent eine plausible amtliche Vorausberechnung. Sie ist aber nicht verbindlich. Die tatsächlichen Lohndaten für das Gesamtjahr 2026 liegen noch nicht vollständig vor. Auch relevante Sozialabgaben können sich bis zur Berechnung verändern.
Als Vergleich dient 2026. Das Bundesministerium für Arbeit und Soziales setzte die Erhöhung auf 4,24 Prozent fest. Der Rentenwert stieg dabei von 40,79 Euro auf 42,52 Euro. Für 2027 beginnt die Rechnung somit auf einem deutlich höheren Ausgangswert.
Warum ist die Prognose noch nicht endgültig?
Die Rentenerhöhung 2027 folgt nicht einer politischen Wunschzahl. Sie wird anhand gesetzlicher Vorgaben und statistischer Daten berechnet. Ein großer Teil der entscheidenden Informationen entsteht erst nach Abschluss des Jahres 2026. Deshalb kann eine Schätzung im Sommer 2026 den späteren Anpassungssatz nicht vorwegnehmen.
Hinzu kommt die wirtschaftliche Unsicherheit. Lohnabschlüsse, Beschäftigung und beitragspflichtige Entgelte können sich anders entwickeln als angenommen. Änderungen bei Sozialabgaben beeinflussen ebenfalls die Berechnung. Für Rentner bedeutet das: Der Wert von 4,4 Prozent eignet sich für Szenarien, nicht für eine garantierte Monatsplanung.
Wie ordnet sich die mögliche Erhöhung in die jüngste Rentenentwicklung ein?
Eine Rentenanpassung von 4,4 Prozent wäre im Vergleich der jüngsten Jahre kräftig, aber nicht außergewöhnlich. Zum 1. Juli 2024 stiegen die gesetzlichen Renten um 4,57 Prozent. Im Jahr 2025 folgte ein Plus von 3,74 Prozent. Seit Juli 2026 gilt eine Erhöhung von 4,24 Prozent. Der aktuelle Modellwert für 2027 läge damit erneut in einer ähnlichen Größenordnung.
| Jahr | Rentenanpassung | Aktueller Rentenwert danach |
|---|---|---|
| 2024 | 4,57 Prozent | 39,32 Euro |
| 2025 | 3,74 Prozent | 40,79 Euro |
| 2026 | 4,24 Prozent | 42,52 Euro |
| 2027 | 4,4 Prozent als aktueller Modellwert | rund 44,39 Euro als Rechenwert |
Aus dieser Reihe lässt sich dennoch kein verlässlicher Trend für kommende Jahre ableiten. Jede Anpassung beruht auf den jeweils maßgeblichen Daten und der geltenden Rechtslage. Hohe Steigerungen in mehreren aufeinanderfolgenden Jahren garantieren deshalb kein ähnlich starkes Plus für 2028. Für die Rentenentwicklung Deutschland bleibt entscheidend, wie sich Löhne und gesetzliche Rahmenbedingungen tatsächlich entwickeln.
Für Ihre persönliche Planung ist der Vergleich vor allem als Größenordnung nützlich. Ein Modellwert von 4,4 Prozent wäre weder ein historischer Ausreißer noch eine Fortsetzungsgarantie. Er zeigt vielmehr, dass die aktuelle Finanzschätzung für Juli 2027 erneut mit einem spürbaren nominalen Anstieg rechnet.
Wie funktioniert die Rentenanpassung 2027?
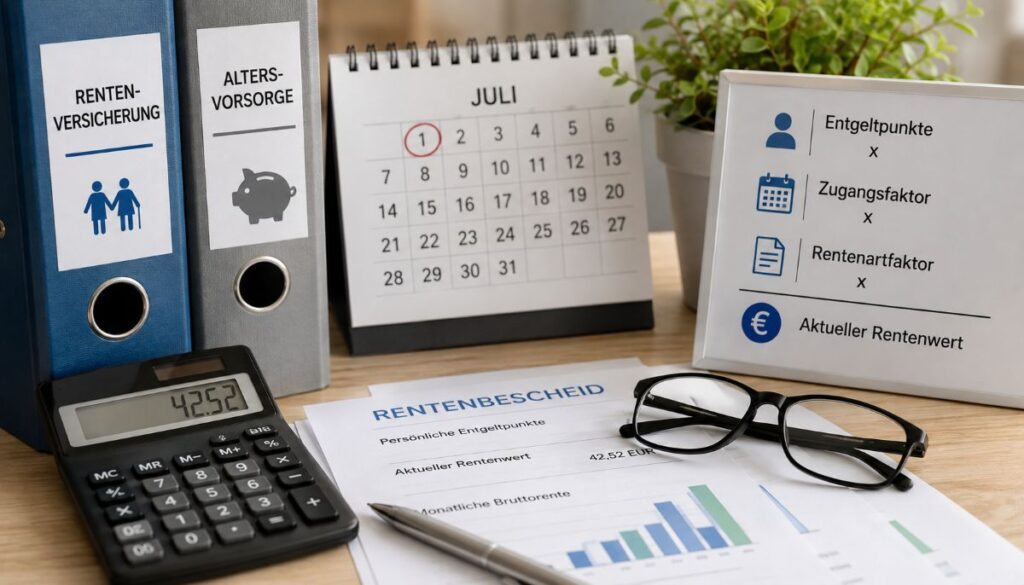
Die gesetzliche Rente wird grundsätzlich jedes Jahr zum 1. Juli angepasst. Zentral ist der aktuelle Rentenwert. Er gibt an, wie viel ein Entgeltpunkt monatlich wert ist. Seit Juli 2026 sind das 42,52 Euro. Wer beispielsweise 40 persönliche Entgeltpunkte besitzt, erhält daraus vor weiteren individuellen Faktoren einen rechnerischen Monatswert von 1.700,80 Euro.
Die allgemeine Rentenanpassungsformel ist in § 68 SGB VI geregelt. Für die Jahre bis 2031 gelten zusätzlich besondere Vorgaben zum Mindestsicherungsniveau. Dadurch ist die Rentenentwicklung derzeit enger an die Lohnentwicklung gekoppelt als nach der sonst üblichen Formel mit allen Dämpfungsfaktoren.
Die persönliche Monatsrente entsteht aus mehreren Rechengrößen. Vereinfacht werden persönliche Entgeltpunkte mit Zugangsfaktor, Rentenartfaktor und aktuellem Rentenwert verbunden. Deshalb führt derselbe neue Rentenwert nicht bei jedem Menschen zum gleichen Eurobetrag. Wer mehr Entgeltpunkte besitzt, erhält bei einer prozentual gleichen Anpassung auch einen höheren absoluten Zuwachs.
Ein Beispiel verdeutlicht den Unterschied. Bei 30 Entgeltpunkten entsprechen 42,52 Euro je Punkt rechnerisch 1.275,60 Euro vor weiteren Faktoren. Bei 45 Entgeltpunkten sind es 1.913,40 Euro. Steigt der Rentenwert, verändert sich der wertabhängige Teil in beiden Fällen prozentual gleich. Der Eurozuwachs fällt wegen der unterschiedlichen Ausgangsrenten verschieden aus.
Welche Rolle spielt die Lohnentwicklung?
Die Löhne sind der wichtigste wirtschaftliche Treiber der Rentenanpassung. Steigen die maßgeblichen Arbeitseinkommen, entsteht grundsätzlich Spielraum für höhere Renten. Entscheidend sind jedoch nicht einzelne Tarifabschlüsse. Relevant ist die gesamtwirtschaftliche Entwicklung nach den gesetzlichen Berechnungsregeln.
Für 2026 arbeitet die aktuelle Finanzschätzung mit einem Plus von 3,5 Prozent bei den Bruttolöhnen und Gehältern pro Kopf. Diese Annahme kann sich noch verändern. Deshalb sollten Sie Meldungen über einzelne Lohnrunden nicht direkt auf Ihre Rente übertragen. Erst die zusammengeführten amtlichen Daten liefern die Grundlage für die spätere Rentenanpassung 2027.
Was bedeutet die 48-Prozent-Haltelinie?
Das Rentenniveau ist gesetzlich bis 2031 bei mindestens 48 Prozent abgesichert. Gemeint ist das Sicherungsniveau vor Steuern. Diese Kennzahl vergleicht eine standardisierte verfügbare Rente nach 45 Jahren mit Durchschnittsverdienst mit einem verfügbaren Durchschnittsentgelt. Sie sagt nicht aus, dass jeder Rentner 48 Prozent seines letzten Gehalts bekommt.
Die Deutsche Rentenversicherung erläutert die Sonderregelung bis 2031 ausführlich. Wird das Mindestsicherungsniveau maßgeblich, wird der Rentenwert so festgesetzt, dass die 48 Prozent erreicht werden. Dämpfende Elemente der regulären Formel treten in dieser Phase zurück.
Wie viel mehr Rente wären 4,4 Prozent im Monat?
Für die persönliche Planung hilft eine einfache Szenariorechnung. Sie zeigt, welche Bruttobeträge bei einer Erhöhung um 4,4 Prozent entstehen würden. Die Werte sind keine Zusage für Juli 2027. Sie machen lediglich den aktuellen Modellwert auf unterschiedliche Monatsrenten übertragbar.
| Bruttorente bisher | Plus bei 4,4 Prozent | Mögliche neue Bruttorente |
|---|---|---|
| 1.000 Euro | 44,00 Euro | 1.044,00 Euro |
| 1.200 Euro | 52,80 Euro | 1.252,80 Euro |
| 1.500 Euro | 66,00 Euro | 1.566,00 Euro |
| 1.800 Euro | 79,20 Euro | 1.879,20 Euro |
| 2.000 Euro | 88,00 Euro | 2.088,00 Euro |
| 2.500 Euro | 110,00 Euro | 2.610,00 Euro |
Die Rechnung ist bewusst als Bruttobetrachtung angelegt. Bei 1.500 Euro Monatsrente entspräche ein Plus von 4,4 Prozent genau 66 Euro. Bei 2.000 Euro wären es 88 Euro. Der tatsächliche Zahlbetrag auf dem Konto kann anders ausfallen. Beiträge zur Krankenversicherung, Pflegeversicherung und mögliche Steuern wirken individuell.
Wie hoch könnte der Rentenwert 2027 steigen?
Bei einer rein rechnerischen Erhöhung um 4,4 Prozent würde der aktuelle Rentenwert von 42,52 Euro auf rund 44,39 Euro steigen. Ein Entgeltpunkt wäre dann etwa 1,87 Euro mehr pro Monat wert. Auch dieser Wert ist eine Szenariorechnung auf Basis der aktuellen Finanzschätzung.
Eine Standardrente mit 45 Entgeltpunkten liegt seit Juli 2026 rechnerisch bei 1.913,40 Euro brutto. Bei 4,4 Prozent ergäben sich rund 1.997,59 Euro. Das entspräche einem monatlichen Plus von etwa 84,19 Euro. Erst der endgültige Rentenwert 2027 entscheidet über die tatsächliche Höhe.
Wann steht die Rentenerhöhung 2027 fest?
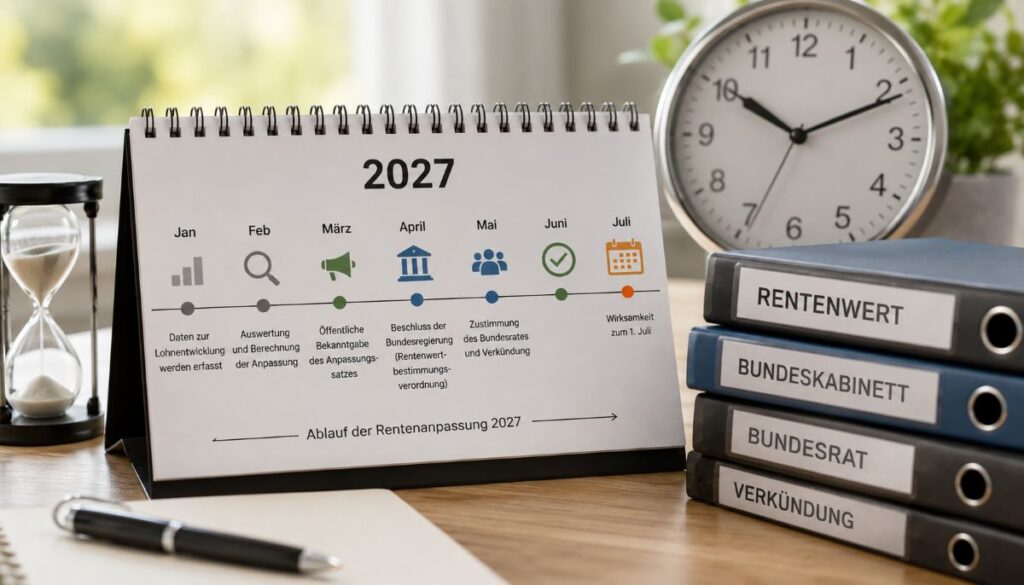
Im August 2026 ist die Höhe noch offen. Der entscheidende Zeitraum beginnt Anfang 2027, wenn die notwendigen Daten zur Lohnentwicklung vollständig ausgewertet werden. In der Praxis wird die konkrete Rentenanpassung üblicherweise im Frühjahr bekanntgegeben. Danach folgt das formale Verfahren zur Festsetzung des neuen Rentenwerts.
Für 2026 wurde der Anpassungssatz Anfang März öffentlich mitgeteilt. Ende April beschloss das Bundeskabinett die Rentenwertbestimmungsverordnung. Nach der Zustimmung des Bundesrates und der Verkündung trat die Anpassung am 1. Juli in Kraft. Für die Rentenerhöhung 2027 ist ein vergleichbarer Ablauf naheliegend. Ein exaktes Datum für die Bekanntgabe steht derzeit nicht fest.
Ab wann gilt die Rentenerhöhung zum 1. Juli 2027?
Die jährliche Anpassung wird regulär zum 1. Juli wirksam. Das bedeutet nicht, dass jeder Rentner am gleichen Kalendertag einen höheren Kontoeingang sieht. Der Zahlungszeitpunkt hängt davon ab, seit wann die jeweilige Rente bezogen wird.
Bei Rentenbeginn ab April 2004 wird die Rente grundsätzlich nachschüssig am Monatsende gezahlt. Bei älteren Renten kann die Zahlung vorschüssig erfolgen. An der materiellen Erhöhung ändert das nichts. Die Rentenanpassung selbst erfolgt automatisch. Ein gesonderter Antrag ist für die reguläre Erhöhung nicht erforderlich.
Warum die Bruttorente nicht mit dem Kontoplus gleichzusetzen ist
Die Rentenerhöhung wird auf die Bruttorente bezogen. Für Ihren tatsächlichen Zahlbetrag sind weitere Positionen wichtig. Dazu gehören insbesondere Beiträge zur gesetzlichen Krankenversicherung und Pflegeversicherung. Bei steuerpflichtigen Renteneinkünften kann zusätzlich die Einkommensteuer eine Rolle spielen.
Deshalb kann eine Bruttorente um 4,4 Prozent steigen, während das verfügbare Einkommen etwas anders zunimmt. Die genaue Differenz hängt von Ihren persönlichen Abzügen ab. Auch Änderungen bei Beitragssätzen im Jahr 2027 können den Nettoeffekt beeinflussen. Eine pauschale Nettoangabe wäre deshalb unseriös.
Für die finanzielle Planung sollten Sie den Bruttoanstieg zunächst getrennt betrachten. Prüfen Sie danach Ihre individuellen Abzüge. Wer mehrere Säulen der Altersvorsorge kombiniert, sollte die Gesamtwirkung betrachten. Einen eigenen Überblick bietet unser Beitrag zur betrieblichen Altersvorsorge und ihrer steuerlichen Behandlung.
Für eine realistische Haushaltsrechnung sollten Sie außerdem zwischen dauerhaften und schwankenden Abzügen unterscheiden. Beitragssätze können sich ändern. Die persönliche Steuerlast hängt zusätzlich von weiteren Einkünften und steuerlichen Merkmalen ab. Ein Rentenplus sollte deshalb erst nach dem neuen Zahlbetrag vollständig in das Monatsbudget eingeplant werden.
Was kann die Rentenprognose 2027 noch verändern?
Der größte Unsicherheitsfaktor bleibt die tatsächliche Lohnentwicklung 2026. Weichen die späteren Daten von den Annahmen ab, verändert sich auch die Basis für die Rentenanpassung. Hinzu kommen mögliche Änderungen bei den Sozialabgaben. Sie können den rechnerischen Anpassungssatz beeinflussen.
Auch gesetzliche Änderungen wären grundsätzlich denkbar. Maßgeblich ist jedoch die Rechtslage, die bei der Festsetzung gilt. Nach aktuellem Recht schützt die 48-Prozent-Haltelinie das Rentenniveau bis 2031. Politische Reformdebatten sind deshalb nicht automatisch mit einer bereits beschlossenen Änderung der Rentenanpassung gleichzusetzen.
Für eine sachliche Rentenprognose 2027 sollten Sie drei Ebenen trennen. Erstens gibt es heutige Modellrechnungen. Zweitens folgen Anfang 2027 genauere statistische Daten. Drittens schafft erst das formale Verfahren den verbindlichen Rentenwert. Wer diese Ebenen vermischt, hält eine Rechengröße schnell für einen garantierten Anspruch.
Besonders wichtig ist der Zeitpunkt neuer Informationen. Vorläufige Konjunkturwerte können sich später ändern. Für die Rentenberechnung zählen die gesetzlich vorgesehenen Datengrundlagen. Schlagzeilen über kurzfristige Wirtschaftsschwankungen verändern den Rentenwert deshalb nicht unmittelbar. Relevanz entsteht erst, wenn sie sich in den maßgeblichen Lohn- und Beitragsdaten niederschlagen.
Was sollten Rentner für 2027 konkret einplanen?
Für die Rentenerhöhung 2027 empfiehlt sich in der Haushaltsplanung ein konservativer Umgang mit dem Modellwert. Rechnen Sie nicht mit dem zusätzlichen Betrag, bevor die Anpassung offiziell feststeht. Nutzen Sie 4,4 Prozent eher als Orientierungsgröße für verschiedene Szenarien. So vermeiden Sie, laufende Ausgaben zu früh an eine noch nicht verbindliche Erhöhung anzupassen.
Nach Bekanntgabe sollten Sie Ihre Rentenanpassungsmitteilung prüfen. Vergleichen Sie den neuen Bruttobetrag mit dem bisherigen Wert. Kontrollieren Sie anschließend die ausgewiesenen Abzüge und den Zahlbetrag. Bei Unklarheiten ist die Rentenversicherung die erste Anlaufstelle. Für die langfristige Planung kann außerdem eine breitere Vorsorge sinnvoll sein. Einen Einstieg bietet unser Überblick zur Altersvorsorge ab 50.
Ein typischer Fehler besteht darin, das Rentenplus als Inflationsausgleich zu verstehen. Die Anpassung folgt vor allem der Lohnentwicklung und den gesetzlichen Rentenregeln. Die Kaufkraft hängt zusätzlich von der Preisentwicklung ab. Eine nominal höhere Rente kann deshalb real unterschiedlich wirken.
Bewahren Sie die Anpassungsmitteilung zusammen mit Ihren Rentenunterlagen auf. Sie dokumentiert den neuen Bruttobetrag und die berücksichtigten Abzüge. Bei größeren Abweichungen zum erwarteten Zahlbetrag lohnt sich eine genaue Prüfung. Für steuerliche Fragen kann zusätzlich fachlicher Rat sinnvoll sein, besonders bei weiteren Alterseinkünften.
Kernfakten im Überblick
| Aspekt | Wesentliches |
|---|---|
| Status | Die Rentenerhöhung 2027 steht im August 2026 noch nicht endgültig fest. |
| Aktueller Modellwert | Die Frühjahrsfinanzschätzung 2026 nennt für 2027 eine Rentenanpassung von 4,4 Prozent. |
| Rentenwert | Seit Juli 2026 beträgt er 42,52 Euro. Bei 4,4 Prozent ergäben sich rechnerisch rund 44,39 Euro. |
| Termin | Die reguläre Rentenanpassung wird zum 1. Juli 2027 wirksam. |
| Rentenniveau | Das Sicherungsniveau vor Steuern ist nach geltendem Recht bis 2031 bei mindestens 48 Prozent abgesichert. |
Fazit
Die Rentenerhöhung 2027 lässt sich im August 2026 noch nicht endgültig beziffern. Dennoch gibt es einen belastbaren amtlichen Orientierungswert. Die Frühjahrsfinanzschätzung der Deutschen Rentenversicherung setzt für 2027 derzeit 4,4 Prozent an. Bei diesem Szenario würde der Rentenwert rechnerisch von 42,52 Euro auf rund 44,39 Euro steigen.
Entscheidend bleiben die tatsächliche Lohnentwicklung, relevante Sozialabgaben und die gesetzlichen Vorgaben. Die 48-Prozent-Haltelinie schützt das Rentenniveau bis 2031. Der endgültige Anpassungssatz wird erst 2027 festgelegt. Für Ihre Planung sollten Sie deshalb zwischen Prognose und Anspruch unterscheiden. Sobald der neue Rentenwert feststeht, lässt sich das persönliche Plus zuverlässig aus der bisherigen Bruttorente ableiten. Bis dahin bleibt 4,4 Prozent der zentrale Orientierungswert.
Häufig gestellte Fragen zum Thema „Rentenerhöhung 2027“
Gilt die Erhöhung auch für eine vorzeitig bezogene Altersrente mit Abschlägen?
Ja. Eine reguläre Rentenanpassung erhöht grundsätzlich auch eine bereits laufende vorgezogene Altersrente. Bestehende Abschläge wegen eines früheren Rentenbeginns verschwinden dadurch allerdings nicht. Sie sind dauerhaft in den persönlichen Entgeltpunkten beziehungsweise im Zugangsfaktor berücksichtigt. Der neue Rentenwert wirkt auf den so festgestellten Rentenanspruch.
Für Sie bedeutet das: Auch eine gekürzte Altersrente nimmt an der allgemeinen Rentenanpassung teil. Die prozentuale Erhöhung macht den ursprünglichen Abschlag aber nicht rückgängig. Für Vergleiche sollten Sie deshalb immer Ihre tatsächlich gezahlte Bruttorente als Ausgangsbetrag verwenden. Maßgeblich bleibt Ihr individueller Rentenbescheid.
Bekommen Erwerbsminderungsrenten und Hinterbliebenenrenten ebenfalls die allgemeine Anpassung?
Die jährliche Anpassung des aktuellen Rentenwerts wirkt nicht nur auf klassische Altersrenten. Auch gesetzliche Erwerbsminderungsrenten sowie Witwen-, Witwer- und Waisenrenten beruhen grundsätzlich auf rentenrechtlichen Berechnungsgrößen, die vom aktuellen Rentenwert beeinflusst werden. Die konkrete Zahlung kann jedoch zusätzliche Besonderheiten enthalten.
Bei Hinterbliebenenrenten kann beispielsweise eigenes Einkommen angerechnet werden. Bei Erwerbsminderungsrenten spielen individuelle Entgeltpunkte und weitere Berechnungselemente eine Rolle. Deshalb sollte die prozentuale allgemeine Rentenanpassung nicht ungeprüft mit dem individuellen Nettoanstieg gleichgesetzt werden. Der Anpassungsbescheid zeigt den konkreten neuen Zahlbetrag. Maßgeblich bleibt immer die individuelle Berechnung.
Gibt es 2027 noch unterschiedliche Rentenerhöhungen in Ost und West?
Nein. Für die allgemeine gesetzliche Rentenanpassung gilt inzwischen ein einheitlicher aktueller Rentenwert in Deutschland. Eine getrennte prozentuale Rentenerhöhung für Ost und West gehört damit der Vergangenheit an. Entscheidend ist heute nicht mehr der Wohnort im früheren Ost- oder Westgebiet.
Unterschiede zwischen individuellen Renten bleiben trotzdem möglich. Sie entstehen durch persönliche Versicherungsverläufe, Entgeltpunkte, Abschläge, Zuschläge und weitere rentenrechtliche Faktoren. Zwei Personen mit ähnlichem früherem Einkommen können deshalb auch nach einer einheitlichen Rentenerhöhung unterschiedliche Zahlbeträge erhalten. Der bundeseinheitliche Rentenwert beseitigt diese individuellen Unterschiede nicht.
Kann die Mütterrente III den Zahlbetrag 2027 zusätzlich verändern?
Die Mütterrente III ist von der allgemeinen Rentenerhöhung zu unterscheiden. Die neuen Regeln zu Kindererziehungszeiten treten zum 1. Januar 2027 in Kraft. Die technische Auszahlung für betroffene Bestandsrenten beginnt nach Angaben der Deutschen Rentenversicherung jedoch erst 2028. Für Ansprüche ab 2027 sind Nachzahlungen vorgesehen.
Betroffene können deshalb wirtschaftlich einen zusätzlichen Rentenanspruch für 2027 erwerben, ohne dass dieser sofort monatlich ausgezahlt wird. Dieser Effekt ist getrennt von der Rentenanpassung zum 1. Juli zu betrachten. Beide Maßnahmen haben unterschiedliche Rechtsgrundlagen und Berechnungslogiken.
Steigen Betriebsrenten und private Renten automatisch ebenfalls um denselben Prozentsatz?
Nein. Die Rentenerhöhung 2027 betrifft die gesetzliche Rentenversicherung. Betriebsrenten und private Renten folgen ihren eigenen Verträgen und gesetzlichen Regeln. Bei Betriebsrenten kann es je nach Durchführungsweg und Zusage Anpassungsprüfungen oder fest vereinbarte Steigerungen geben. Private Renten hängen vom jeweiligen Vertrag, Überschüssen und Auszahlungsmodell ab.
Für Ihre Altersvorsorge sollten Sie deshalb jede Einkommensquelle getrennt prüfen. Ein Plus bei der gesetzlichen Rente sagt nichts über die Entwicklung einer Betriebsrente oder privaten Rentenversicherung aus. Erst die Summe aller erwarteten Zahlungen zeigt, wie sich Ihr verfügbares Alterseinkommen tatsächlich verändert.
Wichtiger Hinweis: Die Inhalte dieses Magazins dienen ausschließlich Informations- und Unterhaltungszwecken und besitzen keinen Beratercharakter. Die bereitgestellten Informationen waren zum Zeitpunkt der Veröffentlichung aktuell. Eine Garantie für Vollständigkeit, Aktualität und Richtigkeit wird nicht übernommen, jegliche Haftung im Zusammenhang mit der Nutzung dieser Inhalte ist ausgeschlossen. Diese Inhalte ersetzen keine professionelle juristische, medizinische oder finanzielle Beratung. Bei spezifischen Fragen oder besonderen Umständen sollte stets ein entsprechender Fachexperte hinzugezogen werden. Texte können mithilfe von KI-Systemen erstellt oder unterstützt worden sein.
