


Viele Menschen denken schon frühzeitig über ihre Altersvorsorge nach. Eine der zentralen Fragen dabei lautet: Wie gestalte ich meine finanzielle Situation optimal, um mit 65 Jahren in den Ruhestand gehen zu können? Die Rente mit 65 ist für viele ein wichtiges Ziel, doch die gesetzlichen Rahmenbedingungen und individuellen Voraussetzungen müssen genau betrachtet werden.
Wichtige Aspekte bei der Vorbereitung auf die Rente mit 65
| Aspekt | Kernaussage |
|---|---|
| Renteneintrittsalter | Die gesetzliche Altersrente kann je nach Geburtsjahr regulär mit 65 oder später beginnen, weshalb eine frühzeitige Planung entscheidend ist. |
| Höhe der gesetzlichen Rente | Die Rentenhöhe ergibt sich aus den gesammelten Entgeltpunkten während des Arbeitslebens und hängt direkt vom Einkommen und der Versicherungsdauer ab. |
| Private Vorsorge | Zusätzliche Altersvorsorge über private oder betriebliche Modelle kann Einkommenslücken im Ruhestand deutlich reduzieren. |
| Finanzielle Planung | Eine realistische Übersicht über Ausgaben, Vermögen und erwartete Rentenzahlungen hilft dabei, den Lebensstandard im Ruhestand zu sichern. |
| Steuerliche Aspekte | Renteneinkünfte können steuerpflichtig sein, daher sollte die steuerliche Belastung bereits vor dem Ruhestand in die Planung einbezogen werden. |
1. Wann ist der reguläre Renteneintritt mit 65 noch möglich?
Die gesetzlichen Regelungen zur Altersrente haben sich in den letzten Jahren mehrfach geändert. Früher war das reguläre Renteneintrittsalter auf 65 Jahre festgelegt. Allerdings wurde das Renteneintrittsalter in vielen Ländern angehoben, um den demografischen Veränderungen Rechnung zu tragen. Dennoch gibt es bestimmte Personengruppen, für die eine Rente mit 65 noch möglich ist.
In Deutschland beispielsweise können Menschen, die lange in die gesetzliche Rentenversicherung eingezahlt haben, eventuell sogar früher in Rente gehen. Zudem gibt es Sonderregelungen für bestimmte Berufsgruppen wie Schwerarbeiter oder Menschen mit besonders langen Versicherungszeiten. Diese Personen können trotz des Anstiegs des Renteneintrittsalters jederzeit mit 65 Jahren in Rente gehen.
Es ist wichtig, sich regelmäßig über die aktuellen gesetzlichen Bestimmungen zu informieren, da sich das reguläre Renteneintrittsalter und die Bedingungen für eine Rente mit 65 ändern können. Ein Blick auf die offiziellen Renteninformationen oder eine Beratung bei der Deutschen Rentenversicherung kann hierbei sehr hilfreich sein.
2. Voraussetzungen für die Rente mit 65
2.1. Mindestversicherungszeiten in der gesetzlichen Rentenversicherung
Um eine Rente mit 65 zu erhalten, müssen bestimmte Mindestversicherungszeiten erfüllt sein. In der gesetzlichen Rentenversicherung sind dies in der Regel mindestens 35 Versicherungsjahre. Diese Zeit setzt sich aus Pflichtbeiträgen, Kindererziehungszeiten und weiteren anerkannten Zeiten zusammen.
Besonders betroffen sind Berufsgruppen mit langen Arbeitszeiten oder solchen, die in der gesetzlichen Rentenversicherung besonders gefördert werden. Ingenieure, Ärzte und andere Fachkräfte haben unter Umständen frühere Möglichkeiten, in Rente zu gehen, da ihre Beitragszeiten entsprechend angerechnet werden.
Es ist ratsam, eine individuelle Rentenauskunft zu beantragen, um die persönliche Versicherungsbilanz zu prüfen. Diese Auskunft gibt Aufschluss darüber, ob die Voraussetzungen für eine Rente mit 65 erfüllt sind und welche Schritte noch notwendig sind, um die Rente zu sichern.
2.2. Früher in Rente gehen: Abschläge und Alternativen
Wer den Wunsch hat, vor dem regulären Renteneintrittsalter in den Ruhestand zu gehen, muss mit Abschlägen bei der Rentenbezeichnung rechnen. Diese Abschläge können sich erheblich auf die Höhe der monatlichen Rentenzahlung auswirken.
Die Höhe der Abschläge hängt von der Anzahl der Jahre ab, die vor dem regulären Renteneintrittsalter gearbeitet wurden. Pro Monat vorzeitigem Rentenbeginn können etwa 0,3 Prozent Abschläge bedeuten. Somit kann sich die monatliche Rente um bis zu 14,4 Prozent verringern, wenn 48 Monate vor dem regulären Alter in Rente gegangen wird.
Um diese Abschläge zu vermeiden oder zu minimieren, gibt es Alternativen wie die Weiterbeschäftigung in Teilzeit oder der Abschluss privater Rentenversicherungen. Diese können helfen, die finanziellen Einbußen auszugleichen und eine stabilere Rentensituation zu gewährleisten.
2.3. Rente mit 65 trotz Regelaltersgrenze: Sonderfälle
In einigen Fällen ist es trotz der allgemeinen Anhebung des Renteneintrittsalters möglich, mit 65 Jahren Rente zu beziehen. Dazu gehören langjährige Versicherte, die eine besonders hohe Anzahl an Beitragsjahren vorweisen können.
Auch für schwerbehinderte Menschen gelten besondere Regelungen. Diese können oft früher in Rente gehen, ohne entsprechende Abschläge in Kauf nehmen zu müssen. Dies dient der Anerkennung der zusätzlichen Belastungen, die mit einer Schwerbehinderung einhergehen.
Zudem gibt es spezielle Regelungen für bestimmte Berufsgruppen, die körperlich besonders belastend sind. Diese können ebenfalls von einem früheren Renteneintritt profitieren, um gesundheitlichen Folgen vorzubeugen.
3. Finanzielle Aspekte: Was bleibt von der Rente mit 65?
3.1. Rentenberechnung: So viel Geld können Sie erwarten
Die Höhe der Rente mit 65 hängt von verschiedenen Faktoren ab. Dazu zählen die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während der Erwerbstätigkeit und die aktuelle Entwicklung der Rentenformel.
In Deutschland wird die Rentenhöhe anhand der individuell erworbenen Entgeltpunkte berechnet. Diese entstehen durch das Verhältnis des eigenen Einkommens zum Durchschnittseinkommen aller Beitragszahler. Je mehr Entgeltpunkte gesammelt wurden, desto höher fällt die Rente aus.
Beispiel: Ein Arbeitnehmer, der über 35 Jahre hinweg ein durchschnittliches Einkommen erzielt hat, kann eine monatliche Rente von etwa 1.200 Euro erwarten. Personen mit höherem Einkommen oder längeren Versicherungszeiten können entsprechend höhere Rentenzahlungen erhalten.
3.2. Steuern und Abgaben auf die Rente
Auch Rentnerinnen und Rentner müssen Steuern und Sozialabgaben auf ihre Rente zahlen. Die genaue Höhe hängt von der individuellen Einkommenssituation ab.
In Deutschland ist die Rente teilweise steuerpflichtig. Der steuerpflichtige Anteil richtet sich nach dem Jahr des Rentenbeginns und steigt schrittweise an. Zudem müssen Rentner:innen Beiträge zur Kranken- und Pflegeversicherung leisten.
Es gibt jedoch Steuerfreibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Eine Beratung durch einen Steuerberater kann hier wertvolle Unterstützung bieten.
3.3. Zusätzliche Einkünfte und Absicherungen
Um die finanzielle Situation nach der Rente zu verbessern, können zusätzliche Einkünfte eine wichtige Rolle spielen. Dazu gehören private Rentenversicherungen, betriebliche Altersvorsorge oder Einkünfte aus Vermietung und Verpachtung.
Eine gut durchdachte private Altersvorsorge kann helfen, die Lücke zwischen gesetzlicher Rente und gewünschtem Lebensstandard zu schließen. Es empfiehlt sich, frühzeitig in solche Produkte zu investieren und regelmäßig die Rentensituation zu überprüfen.
Darüber hinaus können staatliche Förderungen, wie die Riester-Rente oder Rürup-Rente, genutzt werden, um die private Vorsorge steuerlich zu unterstützen.
4. Tipps für eine sorgenfreie Rente mit 65
Um sich optimal auf die Rente mit 65 vorzubereiten, gibt es verschiedene Strategien und Maßnahmen, die ergriffen werden können:
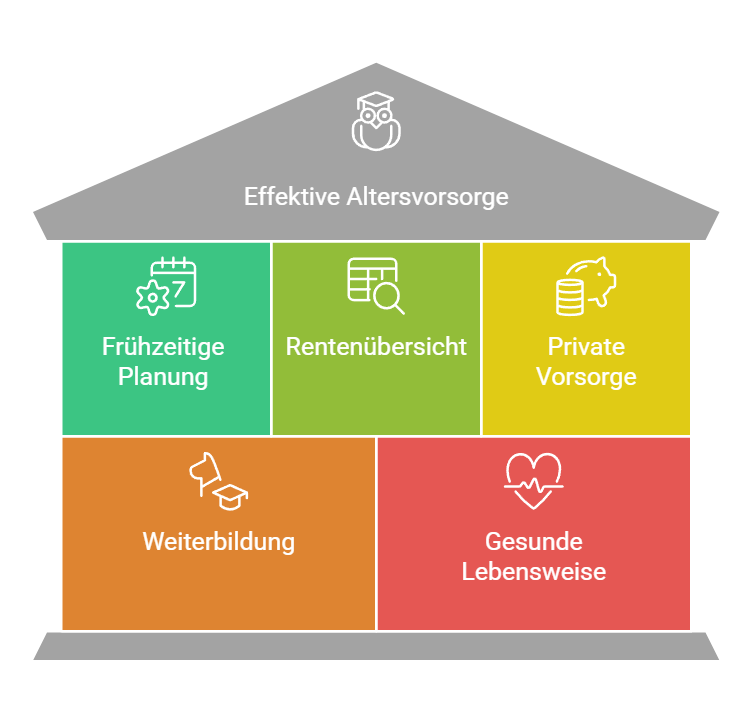
- Frühzeitig planen: Eine frühzeitige Planung der Altersvorsorge gibt mehr Flexibilität und Sicherheit.
- Rentenübersicht erstellen: Eine regelmäßige Überprüfung der Rentenansprüche hilft, den Überblick über die finanzielle Situation zu behalten.
- Private Vorsorge: Investitionen in private Altersvorsorgeprodukte können die gesetzliche Rente ergänzen.
- Weiterbildung und Qualifizierung: Höhere Qualifikationen können zu höherem Einkommen und somit zu höheren Rentenansprüchen führen.
- Gesunde Lebensweise: Eine gesunde Lebensweise kann helfen, länger arbeitsfähig zu bleiben und die Rente zu sichern.
Zusätzlich ist es wichtig, sich regelmäßig über Änderungen in der Rentenpolitik zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Eine fundierte Vorbereitung sorgt dafür, die Rente mit 65 sorgenfrei genießen zu können.
5. Häufig gestellte Fragen zur Rente mit 65
Kann ich mit 65 Jahren ohne Abschläge in Rente gehen?
Ja, in bestimmten Fällen ist dies möglich, etwa wenn Sie eine lange Versicherungszeit vorweisen können oder besondere Härtefälle vorliegen.
Wie hoch ist die durchschnittliche Rente mit 65?
Die Höhe der Rente variiert stark und hängt von den individuellen Beitragszeiten und dem Einkommen ab. Im Durchschnitt können Rentner mit 65 Jahren etwa 1.200 Euro monatlich erwarten, dies kann jedoch je nach Lebenslauf höher oder niedriger ausfallen.
Welche zusätzlichen Absicherungen kann ich treffen?
Private Rentenversicherungen, betriebliche Altersvorsorge und Investitionen in Immobilien sind einige der Möglichkeiten, die finanzielle Sicherheit im Alter zu erhöhen.
Wie beantrage ich die Rente mit 65?
Der Rentenantrag kann bei der Deutschen Rentenversicherung gestellt werden. Es ist ratsam, sich frühzeitig beraten zu lassen und alle notwendigen Unterlagen bereitzuhalten.
Fazit
Die Rente mit 65 ist für viele ein erreichbares Ziel, erfordert jedoch eine sorgfältige Planung und Kenntnis der gesetzlichen Rahmenbedingungen. Durch frühzeitige Vorsorge, regelmäßige Überprüfung der Rentenansprüche und die Nutzung zusätzlicher Absicherungen kann eine sorgenfreie Rente gewährleistet werden. Es lohnt sich, sich umfassend zu informieren und gegebenenfalls professionelle Unterstützung in Anspruch zu nehmen, um die finanzielle Sicherheit im Ruhestand zu sichern.
Häufig gestellte Fragen zum Thema „Rente mit 65“
Kann man heute noch regulär mit 65 Jahren in Rente gehen?
Ob ein Renteneintritt mit 65 möglich ist, hängt vom Geburtsjahr ab. Für viele Jahrgänge wurde das gesetzliche Renteneintrittsalter schrittweise erhöht. Wer früher geboren ist, kann teilweise noch mit 65 in die reguläre Altersrente gehen. Jüngere Jahrgänge erreichen die Regelaltersgrenze meist erst mit 67 Jahren.
Wie hoch fällt die Rente mit 65 im Durchschnitt aus?
Die Höhe der gesetzlichen Rente hängt von den während des Berufslebens gesammelten Entgeltpunkten ab. Diese entstehen aus dem Verhältnis des eigenen Einkommens zum Durchschnittseinkommen aller Versicherten. Wer lange gearbeitet und gut verdient hat, erhält in der Regel eine deutlich höhere Altersrente.
Ist ein früherer Renteneintritt vor 65 möglich?
Ein Renteneintritt vor der Regelaltersgrenze ist grundsätzlich möglich. In vielen Fällen müssen jedoch Abschläge auf die monatliche Rentenzahlung akzeptiert werden. Diese Abschläge bleiben dauerhaft bestehen. Deshalb ist eine genaue Berechnung wichtig, um die langfristigen finanziellen Auswirkungen zu verstehen.
Welche Rolle spielt private Altersvorsorge bei der Rente mit 65?
Private Vorsorgemodelle können eine wichtige Ergänzung zur gesetzlichen Rente darstellen. Dazu zählen unter anderem betriebliche Altersvorsorge, private Rentenversicherungen oder langfristige Kapitalanlagen. Ziel ist es, mögliche Versorgungslücken zu schließen und die finanzielle Stabilität im Ruhestand zu sichern.
Wann sollte man mit der Planung für die Rente beginnen?
Eine frühzeitige Planung erleichtert den Aufbau ausreichender Rücklagen. Idealerweise beginnt die Vorsorge bereits in den ersten Berufsjahren. Wer seine Rentenansprüche regelmäßig überprüft und zusätzliche Vorsorgeinstrumente nutzt, kann den Übergang in den Ruhestand deutlich besser vorbereiten und finanzielle Risiken reduzieren.
Passende Artikel:
Die besten Tipps zum monatlich Geld sparen
Mehr Geld für Rentner: Rentenerhöhung steht fest – Was Ruheständler jetzt wissen müssen
Die 10 besten Wertanlagen 2025–2030 für sicheres Wachstum
Warenkorb-Inflation verstehen: So schützt du dein Budget!
Die besten Tipps für beste Altersvorsorge ab 40
Wichtiger Hinweis: Die Inhalte dieses Magazins dienen ausschließlich Informations- und Unterhaltungszwecken und besitzen keinen Beratercharakter. Die bereitgestellten Informationen waren zum Zeitpunkt der Veröffentlichung aktuell. Eine Garantie für Vollständigkeit, Aktualität und Richtigkeit wird nicht übernommen, jegliche Haftung im Zusammenhang mit der Nutzung dieser Inhalte ist ausgeschlossen. Diese Inhalte ersetzen keine professionelle juristische, medizinische oder finanzielle Beratung. Bei spezifischen Fragen oder besonderen Umständen sollte stets ein entsprechender Fachexperte hinzugezogen werden. Texte können mithilfe von KI-Systemen erstellt oder unterstützt worden sein.

Pingback: Die besten Tipps zur Altersvorsorge für Selbstständige
Pingback: Die besten Strategien für beste Altersvorsorge ab 50