


Finanziell unabhängig leben heißt, laufende Ausgaben dauerhaft aus Vermögen und verlässlichen Einkünften zu decken. Entscheidend ist keine magische Millionengrenze, sondern Ihr Bedarf, Ihre Entnahmestrategie, Steuern, Inflation und die persönliche Sicherheitsreserve. Der Artikel verrät, mit welchen Beträgen zu rechnen ist.
Ausgangslage
Finanzielle Unabhängigkeit wird häufig mit einem bestimmten Vermögenswert verbunden. 500.000 Euro, eine Million Euro oder noch mehr gelten dann als vermeintliche Schwelle. In der Praxis greift diese Betrachtung zu kurz. Entscheidend ist zunächst, wie hoch Ihre laufenden Ausgaben sind. Danach stellt sich die Frage, welche Einnahmen später hinzukommen und welche Risiken Ihr Vermögen tragen muss.
Wer mit 45 Jahren dauerhaft vom eigenen Kapital leben möchte, benötigt meist eine andere Strategie als jemand, der mit 60 aus dem Berufsleben aussteigt. Auch Wohnkosten, Familie, Krankenversicherung und spätere Rentenansprüche verändern die Rechnung erheblich. Deshalb beginnt eine belastbare Planung nicht beim Depotwert. Sie beginnt beim erwarteten jährlichen Finanzbedarf.
Hinzu kommt ein wesentlicher Punkt. Vermögen ist kein statischer Geldtopf. Ein Teil bleibt investiert, während gleichzeitig Entnahmen erfolgen. Rendite, Inflation und Börsenschwankungen wirken deshalb über Jahrzehnte auf das Ergebnis. Wer finanziell unabhängig leben möchte, braucht neben Vermögen vor allem eine belastbare Entnahmestrategie.
Was bedeutet finanzielle Unabhängigkeit eigentlich?
Finanzielle Unabhängigkeit ist erreicht, wenn Sie Ihre Lebenshaltung nicht mehr zwingend durch laufende Erwerbsarbeit finanzieren müssen. Das bedeutet nicht automatisch, dass Sie nie wieder arbeiten. Viele finanziell unabhängige Menschen bleiben beruflich aktiv, reduzieren ihre Arbeitszeit oder verfolgen eigene Projekte.
Der Begriff Privatier beschreibt in diesem Zusammenhang eine Person, die ihren Lebensunterhalt überwiegend aus vorhandenem Vermögen und daraus entstehenden Erträgen finanziert. Davon zu unterscheiden ist der klassische Ruhestand. Rentner erhalten häufig gesetzliche, betriebliche oder private Rentenzahlungen. Ein Privatier kann dagegen deutlich vor dem regulären Rentenalter vom eigenen Kapital leben.
Wie unterscheidet sich FIRE von klassischer finanzieller Freiheit?
FIRE steht für Financial Independence, Retire Early. Im Mittelpunkt stehen eine hohe Sparquote, langfristiger Vermögensaufbau und ein möglichst früher Ausstieg aus der finanziellen Abhängigkeit von Erwerbsarbeit. Frugalismus kann dabei eine Rolle spielen, ist aber keine zwingende Voraussetzung.
Entscheidend bleibt die Relation zwischen Ausgaben und Vermögen. Wer monatlich 2.000 Euro benötigt, erreicht sein Ziel mit weniger Kapital als jemand mit einem Bedarf von 5.000 Euro. Finanzielle Freiheit ist deshalb immer eine individuelle Rechengröße.
Finanziell unabhängig leben: Wie viel Vermögen braucht man?
Eine erste Näherung ergibt sich aus dem jährlichen Finanzbedarf und einer angenommenen Entnahmerate. Benötigen Sie beispielsweise 30.000 Euro pro Jahr und kalkulieren mit 3,5 Prozent Anfangsentnahme, ergibt sich rechnerisch ein Kapitalbedarf von rund 857.000 Euro.
Solche Rechnungen sind keine Garantie. Sie zeigen lediglich Größenordnungen. Die tatsächlich tragfähige Entnahme hängt von Anlageaufteilung, Lebensdauer, Kosten, Inflation und Marktentwicklung ab. Auch der Zeitpunkt starker Kursverluste spielt eine wichtige Rolle.
Die viel zitierte Vier-Prozent-Regel sollte deshalb nicht als Naturgesetz verstanden werden. Aktuelle Modellrechnungen von Morningstar zur Entnahme im Ruhestand kamen für einen 30-jährigen Zeitraum zuletzt auf eine Ausgangsentnahme von 3,9 Prozent unter bestimmten Modellannahmen. Für deutlich längere Zeiträume können konservativere Ansätze sinnvoll sein.
| Monatlicher Bedarf | Jahresbedarf | Kapital bei 4 % | Kapital bei 3,5 % | Kapital bei 3 % |
|---|---|---|---|---|
| 1.500 Euro | 18.000 Euro | 450.000 Euro | ca. 514.000 Euro | 600.000 Euro |
| 2.000 Euro | 24.000 Euro | 600.000 Euro | ca. 686.000 Euro | 800.000 Euro |
| 2.500 Euro | 30.000 Euro | 750.000 Euro | ca. 857.000 Euro | 1.000.000 Euro |
| 3.000 Euro | 36.000 Euro | 900.000 Euro | ca. 1.029.000 Euro | 1.200.000 Euro |
| 4.000 Euro | 48.000 Euro | 1.200.000 Euro | ca. 1.371.000 Euro | 1.600.000 Euro |
| 5.000 Euro | 60.000 Euro | 1.500.000 Euro | ca. 1.714.000 Euro | 2.000.000 Euro |
Die Tabelle zeigt bewusst reine Rechenwerte. Steuern, Versicherungen, Transaktionskosten und individuelle Reserven sind noch nicht berücksichtigt. Wer seine Zielsumme ermittelt, sollte deshalb nicht den gesamten verfügbaren Betrag als Konsumbudget betrachten.
Wie berechnen Sie Ihr persönliches Zielkapital?
Ermitteln Sie zunächst Ihre realistischen Jahresausgaben. Berücksichtigen Sie Wohnen, Ernährung, Mobilität, Versicherungen, Freizeit, Reisen und größere Ersatzanschaffungen. Rechnen Sie anschließend verlässliche Einkünfte dagegen. Dazu können später Renten oder andere dauerhafte Zahlungen gehören.
Die verbleibende Versorgungslücke bildet die Grundlage für die Kapitalberechnung. Wer seine laufenden Kosten noch nicht genau kennt, sollte zunächst sein Budget strukturieren. Der Welt365-Ratgeber zum monatlichen Geld sparen zeigt, wie sich regelmäßige Ausgaben systematisch erfassen und reduzieren lassen.
Kann man von 500.000 Euro Vermögen leben?
500.000 Euro können für finanzielle Unabhängigkeit ausreichen. Entscheidend ist der Lebensstil. Bei einer rechnerischen Anfangsentnahme von 3 Prozent entsprechen 500.000 Euro rund 15.000 Euro jährlich. Das sind 1.250 Euro monatlich vor möglichen Steuern und weiteren Belastungen.
Bei 3,5 Prozent wären es 17.500 Euro jährlich. Bei 4 Prozent ergeben sich 20.000 Euro. Wer geringe Wohnkosten hat und später zusätzliche Renteneinnahmen erhält, kann damit eine tragfähige Planung entwickeln. Für einen hohen Lebensstandard oder eine sehr lange Entnahmephase wird der Spielraum deutlich enger.
Besonders wichtig ist der zeitliche Verlauf. Wer mit 50 vom Vermögen leben möchte und erst viele Jahre später eine gesetzliche Rente erhält, muss zunächst eine längere Überbrückungsphase finanzieren. Dadurch kann ein zweistufiges Modell sinnvoller sein als eine einzige Entnahmerate für das gesamte Leben.
Reicht eine Million Euro, um nicht mehr arbeiten zu müssen?
Eine Million Euro ist eine relevante Größenordnung, aber keine automatische Eintrittskarte in den dauerhaften Ruhestand. Drei Prozent entsprechen 30.000 Euro im ersten Jahr. Bei 3,5 Prozent wären es 35.000 Euro. Vier Prozent ergeben rechnerisch 40.000 Euro.
Ob diese Beträge ausreichen, hängt von Ihrem tatsächlichen Nettofinanzbedarf ab. Eine schuldenfreie Immobilie verändert die Rechnung erheblich. Hohe Mietkosten, häufige Fernreisen oder finanzielle Verpflichtungen gegenüber Familienmitgliedern können dagegen einen deutlich höheren Kapitalstock erforderlich machen.
Hinzu kommt die Frage, wie viele Jahrzehnte das Vermögen tragen soll. Eine Person, die erst kurz vor dem gesetzlichen Rentenalter aussteigt, befindet sich in einer anderen Ausgangslage als jemand mit finanzieller Unabhängigkeit im Alter von 40 Jahren.
Der Weg zur finanziellen Unabhängigkeit beginnt beim Sparen
Große Vermögen entstehen für die meisten Menschen nicht durch einen einzelnen Glückstreffer. Entscheidender sind Sparquote, Zeit und die langfristige Entwicklung des investierten Kapitals. Schon kleine Unterschiede bei der Sparrate können über Jahrzehnte erhebliche Auswirkungen haben.
Wer regelmäßig investiert, profitiert außerdem vom Zinseszinseffekt. Erträge bleiben im Vermögen und können selbst wieder Erträge erwirtschaften. Wie dieser Mechanismus funktioniert, erklärt Welt365 ausführlich im Beitrag Zinseszins einfach erklärt.
Wie wichtig ist die Sparquote?
Je größer der Anteil des Einkommens ist, den Sie dauerhaft zurücklegen können, desto schneller wächst das investierbare Kapital. Gleichzeitig sinkt häufig der spätere Kapitalbedarf, wenn Sie bereits während der Ansparphase mit einem bewusst kontrollierten Ausgabenniveau leben.
Eine extrem hohe Sparquote ist jedoch nicht automatisch optimal. Altersvorsorge muss mit Lebensqualität, Liquidität und realistischen finanziellen Verpflichtungen vereinbar bleiben. Ein Plan, der zwanzig Jahre lang nicht durchgehalten wird, hilft weniger als eine moderate und stabile Strategie.
ETFs und Sparpläne als Baustein des Vermögensaufbaus
Breit gestreute ETFs können einen Baustein langfristiger Vermögensplanung bilden. Die Bundesanstalt für Finanzdienstleistungsaufsicht weist darauf hin, dass passive ETFs eine breite Streuung ermöglichen können. Sie betont zugleich das Marktpreisrisiko. Auch ETFs können erheblich an Wert verlieren.
Weitere Grundlagen bietet die ETF-Übersicht der BaFin. Wer das Instrument praktisch nutzen möchte, findet bei Welt365 außerdem einen ausführlichen Guide zum ETF-Sparplan.
ETFs sind jedoch keine vollständige Finanzstrategie. Liquiditätsreserven, Risikotragfähigkeit und Anlagehorizont müssen ebenfalls berücksichtigt werden. Je näher die geplante Entnahmephase rückt, desto wichtiger wird die Frage, welche Vermögensteile kurzfristig verfügbar sein müssen.
Auch andere Anlageklassen können eine Rolle spielen. Einen breiteren Überblick liefert der Beitrag zu den Wertanlagen 2026 bis 2030. Entscheidend bleibt eine nachvollziehbare Diversifikation statt einer Konzentration auf einzelne Trends.
Was Inflation mit finanzieller Freiheit macht
Inflation ist für Privatiers besonders relevant. Wer seine laufenden Kosten vollständig aus Vermögen finanziert, muss nicht nur die heutige Lebenshaltung bezahlen. Das Kapital muss auch zukünftige Preissteigerungen auffangen.
Im Juli 2026 lag die Inflationsrate in Deutschland laut Statistischem Bundesamt bei 2,8 Prozent gegenüber dem Vorjahresmonat. Einzelne persönliche Haushalte können eine deutlich andere Preisentwicklung erleben.
Bei zwei Prozent jährlicher Inflation besitzt ein nominell unveränderter Betrag nach Jahrzehnten deutlich weniger Kaufkraft. Deshalb ist nicht allein die nominale Rendite entscheidend. Relevant ist, was nach Inflation, Kosten und Steuern real übrig bleibt.
Eine niedrige Entnahmerate schützt ebenfalls nicht automatisch vor Kaufkraftverlust. Vermögen, das über Jahrzehnte fast ausschließlich unverzinst gehalten wird, kann real schrumpfen. Gleichzeitig darf Renditesuche nicht zu einem Risiko führen, das im nächsten Börsencrash nicht mehr tragbar ist.
Finanzielle Unabhängigkeit und Altersvorsorge zusammendenken
Finanzielle Unabhängigkeit vor dem Rentenalter und klassische Altersvorsorge sollten nicht getrennt geplant werden. Spätere gesetzliche oder betriebliche Rentenzahlungen können den Kapitalbedarf ab einem bestimmten Alter reduzieren. Bis dahin muss das eigene Vermögen jedoch die Versorgungslücke tragen.
Wer früh plant, kann dafür unterschiedliche Bausteine kombinieren. Vertiefende Informationen finden Sie bei Welt365 zur ETF-Altersvorsorge, zur Altersvorsorge ab 40 und zur Altersvorsorge ab 50.
Wer besonders früh aus dem Berufsleben ausscheiden möchte, sollte außerdem gesetzliche Rentenansprüche und private Überbrückung strikt voneinander trennen. Der Beitrag zur Frührente mit 55 zeigt, welche zusätzlichen Fragen bei einem sehr frühen Ausstieg entstehen.
Steuern und Krankenversicherung beim Leben vom Kapital
Entscheidend ist nicht nur die Rendite vor Steuern. In Deutschland werden viele Kapitalerträge grundsätzlich mit 25 Prozent Kapitalertragsteuer belastet. Hinzu können Solidaritätszuschlag und Kirchensteuer kommen. Der Sparer-Pauschbetrag liegt bei 1.000 Euro pro Person und 2.000 Euro bei gemeinsam veranlagten Ehepaaren oder Lebenspartnern.
Das Bundesfinanzministerium erläutert die Kapitalertragsteuer und die geltenden Freibeträge. Bei Fonds können zusätzliche steuerliche Besonderheiten greifen. Eine individuelle steuerliche Prüfung kann daher sinnvoll sein.
Auch die Krankenversicherung gehört zwingend in die Planung. Freiwillig gesetzlich Versicherte zahlen grundsätzlich auch Beiträge auf weitere Einnahmen. Dazu können Einkünfte aus Kapitalvermögen und Vermietung gehören. Das Bundesgesundheitsministerium beschreibt die Beitragsregeln ausführlich.
Für 2026 liegt die Beitragsbemessungsgrenze der gesetzlichen Krankenversicherung bei 5.812,50 Euro monatlich. Die konkrete Belastung hängt von Versicherungsstatus, Krankenkasse und Einkommensstruktur ab. Private Krankenversicherungen folgen einer anderen Beitragslogik.
Eine Übersicht über steuerliche Aspekte von Fonds bietet ergänzend der Welt365-Beitrag Mit ETFs legal Steuern sparen und Vermögen aufbauen.
Die größten Risiken für Privatiers
Das größte Risiko besteht nicht darin, dass die durchschnittliche Rendite etwas niedriger ausfällt. Problematisch kann vielmehr die Reihenfolge der Renditen sein. Starke Verluste kurz nach Beginn der Entnahmephase treffen ein Portfolio besonders hart. Gleichzeitig werden Anteile verkauft, um laufende Ausgaben zu decken.
Weitere Risiken sind unerwartet hohe Inflation, steigende Gesundheitskosten, zu hohe regelmäßige Entnahmen und eine zu einseitige Vermögensstruktur. Auch größere Reparaturen oder familiäre Verpflichtungen können den ursprünglichen Finanzplan verändern.
Deshalb sollten Sie nicht das gesamte Vermögen als frei verfügbares Kapital betrachten. Eine separate Liquiditätsreserve kann verhindern, dass kurzfristige Ausgaben unmittelbar Verkäufe nach starken Kursverlusten erzwingen.
Eine weitere Gefahr ist falsche Präzision. Niemand kennt die Renditen der kommenden drei Jahrzehnte. Gute Planung arbeitet deshalb mit mehreren Szenarien und überprüft Annahmen regelmäßig.
Finanzielle Unabhängigkeit Schritt für Schritt planen
Der Weg beginnt mit Transparenz. Erfassen Sie Ihre tatsächlichen Ausgaben über einen längeren Zeitraum. Trennen Sie notwendige Kosten von frei gestaltbaren Ausgaben. Rechnen Sie anschließend größere unregelmäßige Ausgaben auf ein Jahresbudget um.
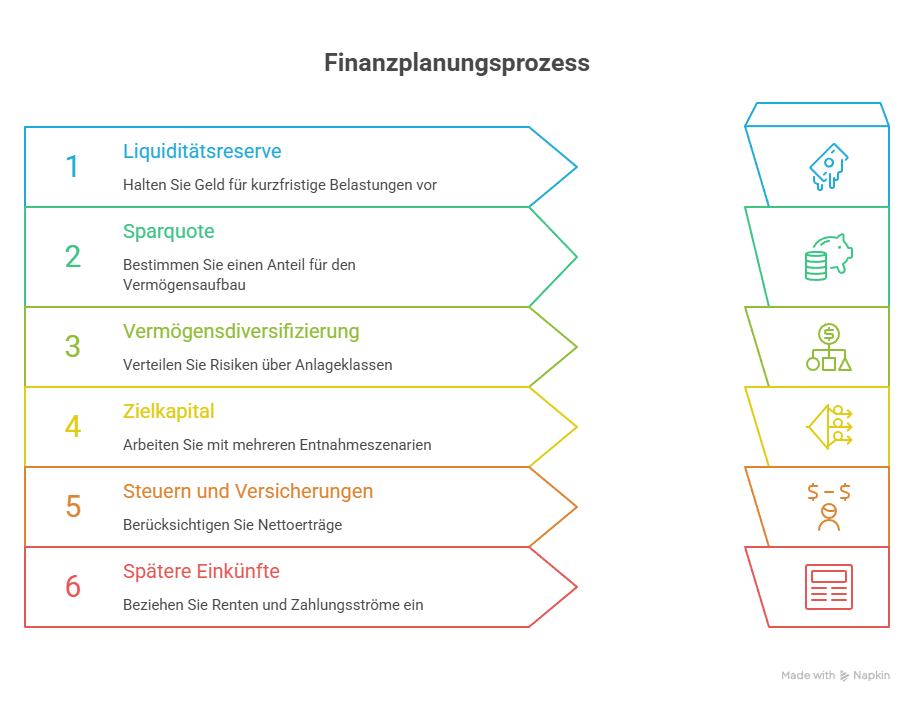
- Ausgaben bestimmen: Berechnen Sie Ihren realistischen jährlichen Finanzbedarf.
- Liquiditätsreserve aufbauen: Halten Sie Geld für kurzfristige und ungeplante Belastungen vor.
- Sparquote festlegen: Bestimmen Sie einen dauerhaft tragfähigen Anteil für den Vermögensaufbau.
- Vermögen diversifizieren: Verteilen Sie Risiken nachvollziehbar über geeignete Anlageklassen.
- Zielkapital berechnen: Arbeiten Sie mit mehreren Entnahmeszenarien statt nur mit einer Zahl.
- Steuern und Versicherungen einrechnen: Orientieren Sie sich am verfügbaren Netto statt an Bruttoerträgen.
- Spätere Einkünfte berücksichtigen: Beziehen Sie Renten und andere verlässliche Zahlungsströme zeitlich korrekt ein.
- Plan regelmäßig prüfen: Passen Sie Ausgaben und Entnahmen an tatsächliche Entwicklungen an.
Besonders hilfreich ist eine konservative Gegenrechnung. Prüfen Sie nicht nur, was bei durchschnittlichen Börsenjahren passiert. Berechnen Sie auch, ob Ihr Plan bei schwächeren Renditen, höheren Ausgaben oder einem frühen Kursrückgang tragfähig bleibt.
Finanzielle Unabhängigkeit entsteht dadurch weniger aus einer einzelnen Zielzahl. Sie entsteht aus dem Zusammenspiel von Ausgaben, Vermögen, Risikomanagement und Anpassungsfähigkeit.
Kernfakten im Überblick
| Aspekt | Wesentliches |
|---|---|
| Zielvermögen | Der persönliche Jahresbedarf ist wichtiger als eine pauschale Vermögensgrenze. |
| Entnahmerate | Drei bis vier Prozent können Rechenszenarien liefern, sind aber keine Garantie für dauerhafte Tragfähigkeit. |
| 500.000 Euro | Bei drei Prozent Anfangsentnahme entsprechen sie rechnerisch 15.000 Euro pro Jahr vor individuellen Belastungen. |
| Eine Million Euro | Bei drei Prozent Anfangsentnahme ergeben sich rechnerisch 30.000 Euro pro Jahr. |
| Risiken | Inflation, Steuern, Krankenversicherung, lange Lebensdauer und frühe Börsenverluste müssen berücksichtigt werden. |
Fazit
Wer finanziell unabhängig leben möchte, sollte sich nicht auf die Frage konzentrieren, ob 500.000 Euro oder eine Million Euro grundsätzlich ausreichen. Die entscheidende Kennzahl ist die langfristige Differenz zwischen Ihrem Finanzbedarf und verlässlichen Einnahmen.
Aus diesem Bedarf lässt sich ein Zielkapital ableiten. Eine konservative Planung berücksichtigt verschiedene Entnahmeraten, Inflation, Steuern und Krankenversicherung. Ebenso wichtig sind spätere Rentenansprüche und ausreichende Liquiditätsreserven.
500.000 Euro können bei niedrigen Ausgaben und zusätzlichen späteren Einkünften ausreichend sein. Eine Million Euro eröffnet wesentlich mehr Spielraum. Auch dieser Betrag kann jedoch zu klein werden, wenn Ausgaben hoch sind oder das Vermögen sehr lange reichen muss.
Finanzielle Unabhängigkeit ist deshalb kein einzelner Kontostand. Sie ist das Ergebnis einer belastbaren Finanzstruktur. Wer Ausgaben kennt, langfristig investiert und Risiken realistisch kalkuliert, kann den eigenen Zielbetrag wesentlich präziser bestimmen.
Häufig gestellte Fragen zum Thema „Finanziell unabhängig leben“
Sollte eine selbstgenutzte Immobilie zum Vermögen für finanzielle Unabhängigkeit zählen?
Eine selbstgenutzte Immobilie gehört grundsätzlich zu Ihrem Nettovermögen. Für die Finanzierung laufender Ausgaben ist sie jedoch nur eingeschränkt nutzbar. Das gebundene Kapital erzeugt nicht automatisch einen frei verfügbaren Zahlungsstrom. Dafür kann ein schuldenfreies Eigenheim die monatlichen Wohnkosten erheblich reduzieren. Bei Ihrer Planung sollten Sie deshalb zwischen Gesamtvermögen und investierbarem Vermögen unterscheiden. Entscheidend ist, welcher Teil tatsächlich zur Finanzierung laufender Entnahmen eingesetzt werden kann.
Wie verändert eine spätere gesetzliche Rente das benötigte Zielkapital?
Eine spätere gesetzliche Rente kann den langfristigen Kapitalbedarf deutlich verändern. Sie beginnt jedoch häufig erst Jahre nach einem frühen Ausstieg aus dem Berufsleben. Deshalb bietet sich eine Planung in mehreren Phasen an. Bis zum Rentenbeginn muss das Vermögen einen größeren Teil Ihrer Ausgaben tragen. Danach reduziert die Rente die Versorgungslücke. Die beiden Zeiträume sollten getrennt kalkuliert werden. Andernfalls kann der Kapitalbedarf während der Überbrückungsphase unterschätzt werden.
Sollten Paare ihre finanzielle Unabhängigkeit gemeinsam oder getrennt berechnen?
Gemeinsame Haushaltskosten sprechen für eine Haushaltsrechnung. Gleichzeitig bleiben Vermögensverhältnisse, Rentenansprüche und Versicherungen individuell. Sinnvoll ist deshalb eine Kombination. Berechnen Sie zunächst den gemeinsamen Finanzbedarf. Ordnen Sie anschließend Vermögen und zukünftige Einkünfte den jeweiligen Personen zu. Dadurch wird sichtbar, wie stabil die Planung auch bei Veränderungen der Lebenssituation bleibt. Eine reine Gesamtsumme kann Risiken verdecken, wenn ein großer Teil des Vermögens nur einer Person gehört oder bestimmte Ansprüche nicht übertragbar sind.
Wie lassen sich große Einmalausgaben in die Planung einbauen?
Ein neues Auto, eine Dachsanierung oder größere medizinische Ausgaben passen schlecht in ein gleichmäßiges Monatsbudget. Trotzdem sollten erwartbare größere Zahlungen nicht als vollkommen überraschend behandelt werden. Bilden Sie dafür separate Rücklagen oder rechnen Sie einen jährlichen Durchschnittsbetrag in Ihren Finanzbedarf ein. Dadurch verhindern Sie, dass einzelne größere Anschaffungen Ihre reguläre Entnahmestrategie verzerren. Je knapper das Zielkapital kalkuliert wurde, desto wichtiger ist ein realistischer Puffer für solche Ausgaben.
Ist ein Nebenverdienst mit finanzieller Unabhängigkeit vereinbar?
Finanzielle Unabhängigkeit bedeutet nicht, dass Sie keinerlei Einkommen mehr erzielen dürfen. Der entscheidende Unterschied liegt darin, ob Sie auf dieses Einkommen angewiesen sind. Ein freiwilliger Nebenverdienst kann die notwendige Entnahme aus dem Vermögen reduzieren und dadurch die finanzielle Stabilität erhöhen. Besonders in den ersten Jahren eines frühen Ruhestands kann das einen erheblichen Effekt haben. Steuerliche und sozialversicherungsrechtliche Folgen sollten dennoch berücksichtigt werden. Finanzielle Freiheit beschreibt Wahlmöglichkeiten und nicht zwingend vollständige Erwerbslosigkeit.
Wichtiger Hinweis: Die Inhalte dieses Magazins dienen ausschließlich Informations- und Unterhaltungszwecken und besitzen keinen Beratercharakter. Die bereitgestellten Informationen waren zum Zeitpunkt der Veröffentlichung aktuell. Eine Garantie für Vollständigkeit, Aktualität und Richtigkeit wird nicht übernommen, jegliche Haftung im Zusammenhang mit der Nutzung dieser Inhalte ist ausgeschlossen. Diese Inhalte ersetzen keine professionelle juristische, medizinische oder finanzielle Beratung. Bei spezifischen Fragen oder besonderen Umständen sollte stets ein entsprechender Fachexperte hinzugezogen werden. Texte können mithilfe von KI-Systemen erstellt oder unterstützt worden sein.

Pingback: Wie Martin Werding die Debatte um das Rentensystem prägt